La aprobación en el Congreso, el martes, del Decreto 22-2026 Ley de Exención Tributaria Temporal de Emergencia al Consumidor de Combustibles, que exonera del cobro de los impuestos al valor agregado (IVA) y a la distribución de petróleo crudo y combustibles derivados del petróleo (IDP) a las gasolinas regular y superior, al diésel y al alcohol carburante, tendrá efectos contables en las empresas. La medida entrará en vigor a partir de su publicación en el diario oficial y tendrá vigencia hasta el 31 de diciembre de 2026.
El consultor en temas fiscales Óscar Chile Monroy explicó que al no cobrar el IVA en la venta final de los combustibles, no se generará crédito fiscal en esas transacciones, por lo que las unidades contables de los distintos negocios deberán considerar esta particularidad en el registro de sus operaciones diarias en el último trimestre del año.
Las facturas electrónicas emitidas en todos los eslabones de la cadena de comercialización deberán consignar de forma expresa la exención del IDP e IVA aplicada, con el desglose del valor del beneficio tributario por galón.
El artículo 3 de dicho decreto establece que “la importación no estará sujeta al pago del IVA de importación en aduanas, y las ventas y transferencias realizadas por los operadores de la cadena v
Bauer anunció que la recepción de los resultados del examen de oposición, administrado por la Universidad Adolfo Ibáñez, de Chile, permitirá conformar la nómina de los seis candidatos mejor calificados. Posterior a las entrevistas y a la presentación de las declaraciones juradas de intereses, el Directorio hará la designación.
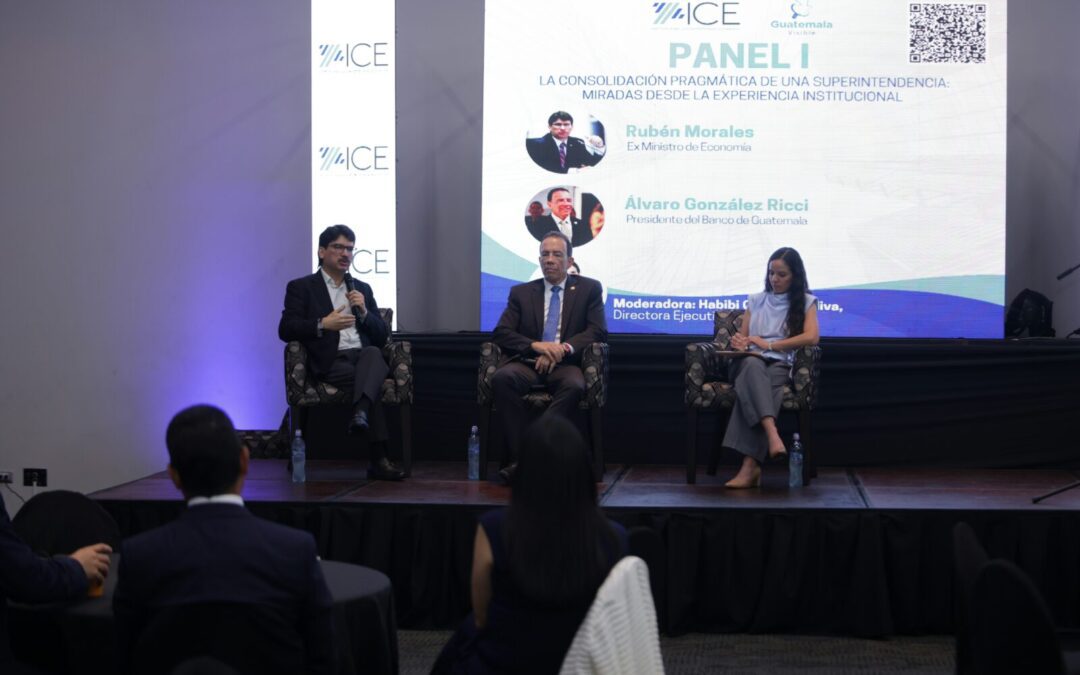
La directora ejecutiva del Instituto para la Competitividad Económica, Habibi Quiñónez, identificó la necesidad de concluir la elección con rigurosidad técnica y transparencia.